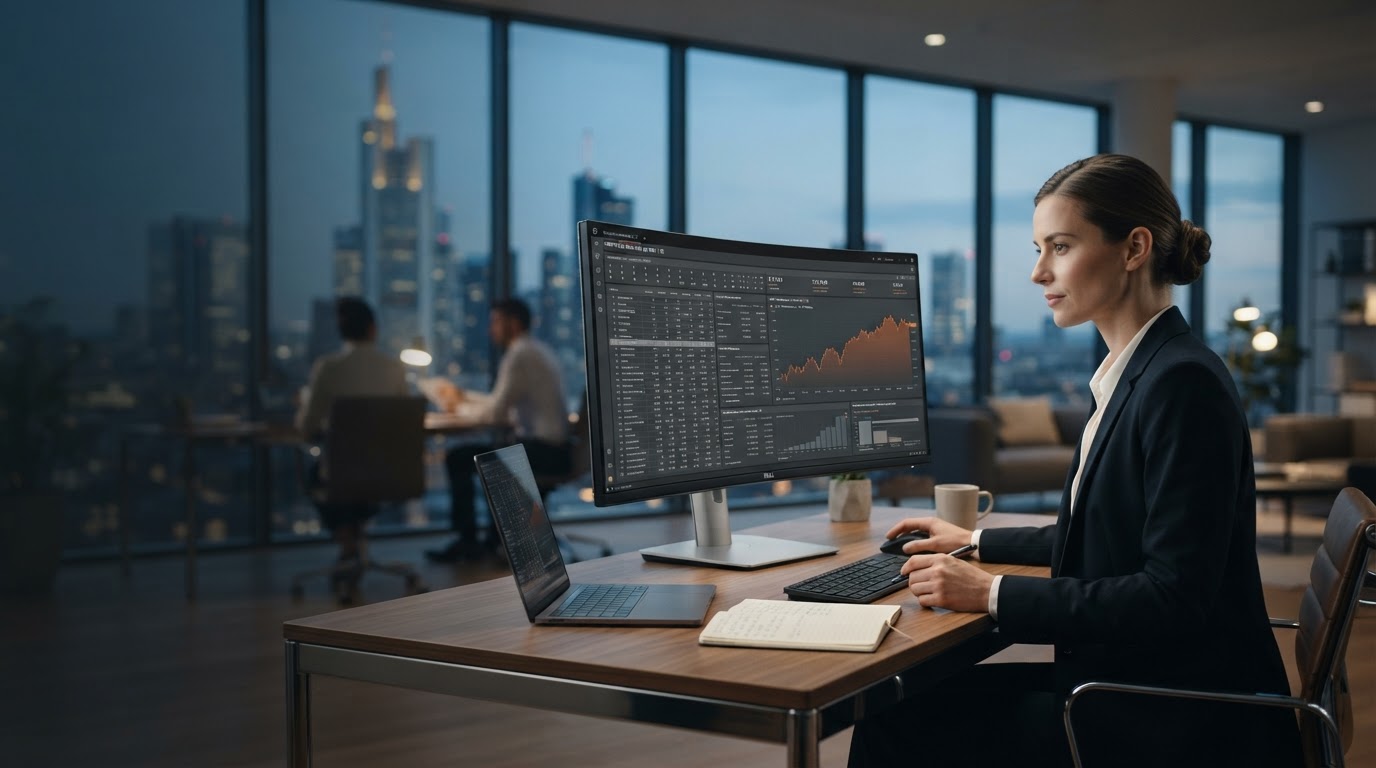
Fathomtally が機能するために大きな開始残高は必要ありません。基礎となるモデルは、絶対的な口座規模ではなく、比率と傾向に基づいて調整されています。これが、所得階層に関係なくエントリーポイントが開いたままである理由です。
収入、固定債務、既存の保有資産、期間が単一のモデル入力に構造化されています。
各変数は、家計に特有のボラティリティと流動性の制約に基づいて重み付けされます。
このモデルは、予測されたリターンだけではなく、予測される安定性によってランク付けされた、少数の割り当てパスのセットを返します。
予測レイヤーは、過去の市場シリーズと家計レベルのキャッシュ フロー パターンを利用します。出力は、固定の年次レビュー サイクルではなく、新しいデータがシステムに入力されるとローリング ベースで再計算されます。
推奨事項は単一の数字ではなく範囲として表示されます。これはモデルの信頼区間を反映し、簡略化された計画ツールでよくある誤った精度を回避します。
すべてのモジュールは同じ基盤となるデータセットで動作するため、1 つの入力の変化 (新しい支出や収入の変化) は、リスクのスコアリング、割り当て、モニタリング全体に一貫して伝播します。
マクロ指標と世帯固有の変数を組み合わせた将来予測。
家庭の曝露をカテゴリに分類し、状況の変化に応じて更新します。
| カテゴリ | 露出 | トレンド |
|---|---|---|
| 流動性 | 低い | 安定した |
| 市場のボラティリティ | 中 | ↓ 0.3% |
| 集中力 | 低い | 安定した |
システムの健全性とデータの現在の状態は、アカウント ダッシュボード内でいつでも確認できます。
定義された期間内でドローダウンを最小限に抑えるように調整されたリバランスの提案。
Fathomtally は、体験談に頼るのではなく、独自のシステムの動作パラメータを公開しています。これは、結果だけでなくロジックを評価したい読者を対象としています。
以下のプロセスは、データが最初に入力された瞬間から実際にアカウントがどのように動作するかを反映しています。
入金不要のアカウントを作成します。基本的な世帯パラメータは直接入力されます。
収入、義務、既存の保有物はモデルの入力形式に構造化されます。
システムは、安定性とホライズンフィットによってランク付けされた割り当てシナリオの最初のセットを返します。
データが更新されると、モデルが再計算し、再評価が必要な逸脱にフラグを立てます。
Fathomtally は特定の制約に基づいて設計されています。つまり、機関レベルの分析用に構築された計画ソフトウェアのほとんどは、機関レベルの資本を前提としています。最低入金額の削除はモデルを簡素化するものではなく、単にモデルを使用できる人が広がるだけです。
このプラットフォームは、短期的な投機のための取引ツールではなく、複数年にわたるリスクを体系的に把握したい家族向けのものです。このアプローチの背後にある理由について詳しくは、 ページについて。
分析の初期化にはデポジットは必要ありません。世帯プロファイルを作成し、レビュー用にモデル出力の最初のセットを返します。