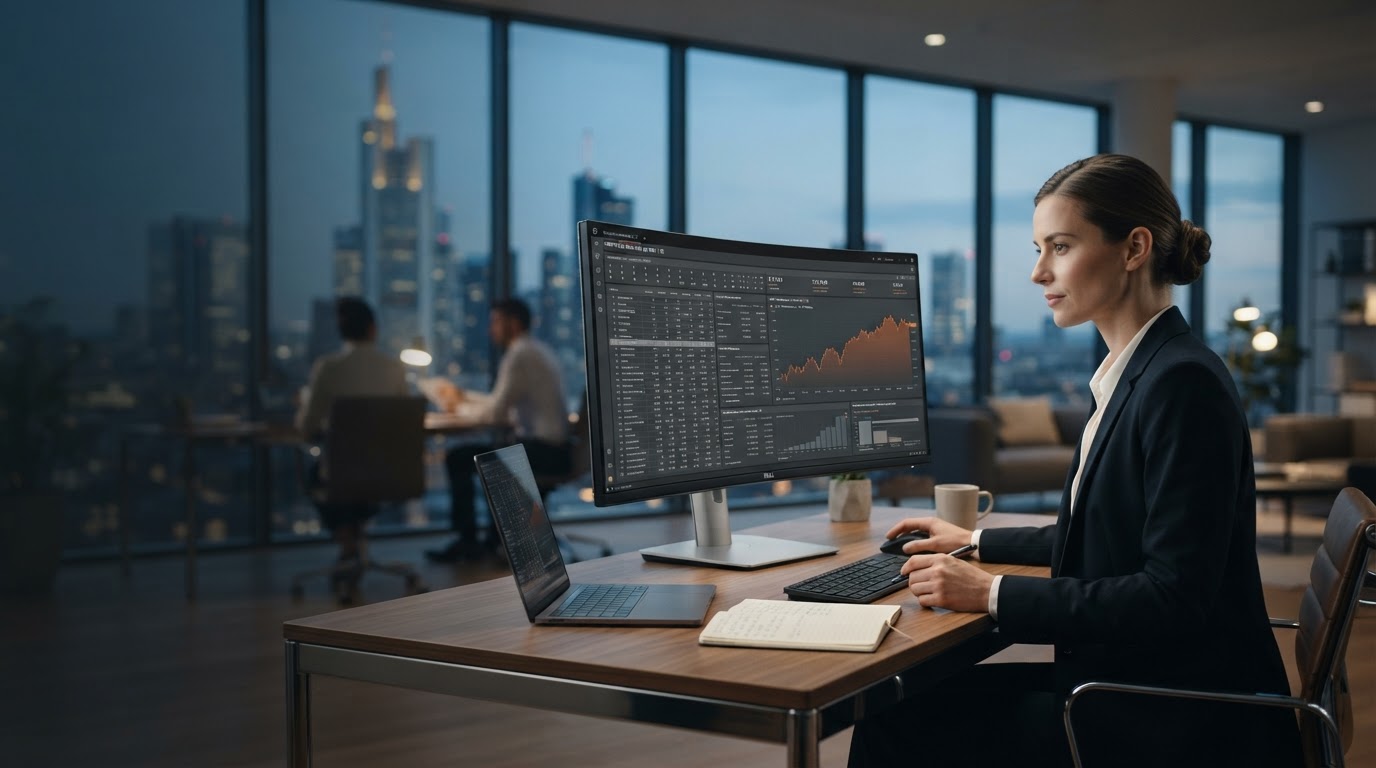
Fathomtally 不需要大量的起始余额即可运行。基础模型是根据比率和趋势进行校准的,而不是绝对账户规模——这就是为什么无论收入阶层如何,切入点都保持开放的原因。
收入、固定债务、现有资产和时间范围被构建到单一模型输入中。
每个变量都根据家庭财务特定的波动性和流动性限制进行加权。
该模型返回一小组分配路径,按预计稳定性而不是单独的预计回报进行排名。
预测层利用历史市场序列和家庭现金流模式。当新数据进入系统时,产出会滚动重新计算,而不是按照固定的年度审查周期。
建议以范围而非单个数字的形式呈现。这反映了模型的置信区间,并避免了简化规划工具中常见的错误精度。
每个模块都在相同的基础数据集上运行,因此一个输入的变化(一项新的支出、收入的变化)会在风险评分、分配和监控中一致传播。
将宏观指标与家庭特定变量相结合的前瞻性预测。
家庭暴露情况分为不同类别,并随着情况变化而更新。
| 类别 | 曝光 | 趋势 |
|---|---|---|
| 流动性 | 低 | 稳定 |
| 市场波动 | 中等 | ↓ 0.3% |
| 浓度 | 低 | 稳定 |
系统运行状况和数据货币,在帐户仪表板内随时可见。
重新平衡建议经过调整,可在规定的时间范围内最大限度地减少回撤。
Fathomtally 不依赖推荐,而是发布自己系统的运行参数。这是为想要评估逻辑而不仅仅是结果的读者准备的。
以下流程反映了从首次输入数据那一刻起帐户的实际行为方式。
创建一个没有存款要求的帐户。直接输入家庭基本参数。
收入、债务和现有资产被构建到模型的输入格式中。
系统返回第一组分配方案,按稳定性和水平拟合排名。
随着数据更新,模型会重新计算并标记需要重新评估的偏差。
Fathomtally 是围绕特定约束而设计的:大多数为机构级分析而构建的规划软件都假设机构级资本。取消最低存款额并不会简化模型——它只是扩大了可以使用它的范围。
该平台面向那些希望系统地了解多年风险的家庭,而不是短期投机的交易工具。阅读有关此方法背后的推理的更多信息 关于页面。